一、收款码流水能贷款?真的假的?
真的。而且这已经是银行业非常成熟的业务了。
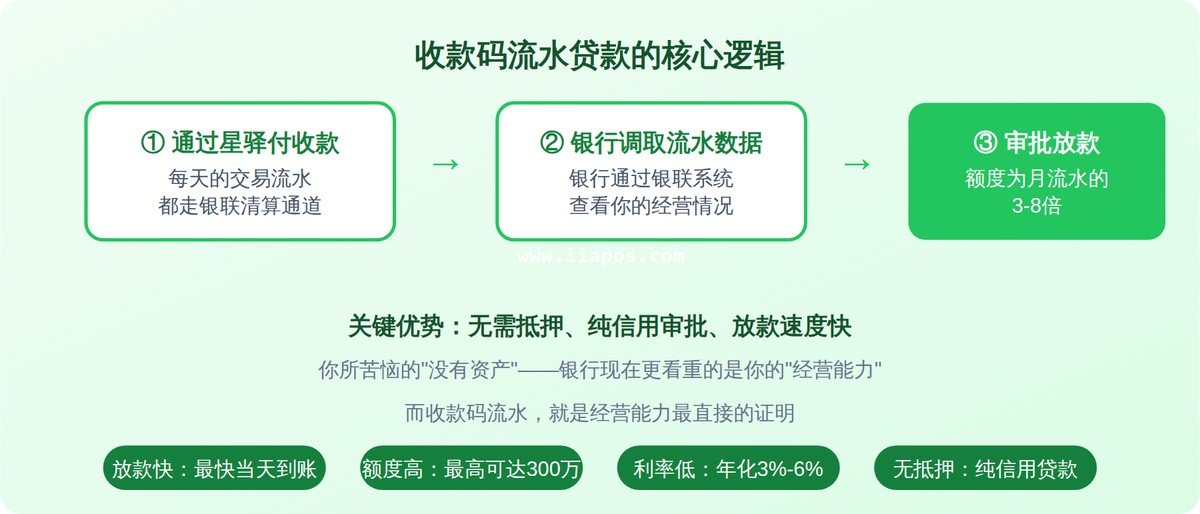
过去小微商户想贷款,难在"证明自己"。没有工资流水、没有纳税记录、没有房产抵押——银行凭什么借钱给你?但现在不一样了,你的收款码流水,就是最好的信用证明。
星驿付的收款码走的是银联清算通道,每一笔交易都有据可查。银行可以通过银联系统直接调取你的经营流水数据,判断你的经营状况是否稳定、月均流水有多少。这就给了银行放贷的底气。
目前市面上常见的产品叫"商户贷"或"经营快贷",本质上是基于商户POS机或收款码流水的小额信用贷款,不需要抵押物,纯信用审批。额度一般在月流水的3到8倍之间。
二、哪些银行认可星驿付的流水?
这个问题很简单:所有通过银联清算的流水,银行都能查询到。星驿付的每一笔交易都经过银联清算,不是"内部记账",所以只要是和银联系统对接的银行,都能调取到你的流水数据。
具体来说,以下几类银行贷款产品比较认可收款码流水:
- 国有大行:工商银行的"商户贷"、建设银行的"商户云贷"、农业银行的"商户e贷"等——这些银行都有基于POS机/收款码流水的专属商户贷款产品。
- 股份制银行:招商银行、平安银行、民生银行、浦发银行等,也都推出了线上化的商户经营贷产品。
- 地方银行:很多城商行、农商行也有类似的商户贷款产品,而且审批条件可能比大行更灵活,对小微商户更友好。
- 网商银行等互联网银行:这些银行的贷款产品高度依赖线上数据,收款码流水是重要的授信依据。
不需要你主动去"提供"流水证明——在申请时授权银行查询即可,银行通过银联系统直接拉取数据,真实、客观、不可篡改。这也意味着,你没法造假——流水多少就是多少。
三、申请经营贷需要什么条件?
虽然不同银行的具体要求略有差异,但核心条件基本一致:
| 申请条件 | 具体要求 | 说明 |
|---|---|---|
| 经营时长 | 持续经营满12个月以上 | 最好有完整的年度流水 |
| 月均流水 | 一般要求月流水≥3万元 | 不同银行门槛不同 |
| 年龄要求 | 借款人年龄20-60周岁 | 部分银行放宽至65岁 |
| 征信要求 | 无当前逾期,近2年无"连三累六" | 征信查询次数不宜过多 |
| 经营稳定性 | 流水波动不宜过大 | 月度间波动不超过40%为宜 |
| 营业执照 | 个体工商户或企业营业执照 | 执照需在有效期内 |
四、经营贷申请全流程实操
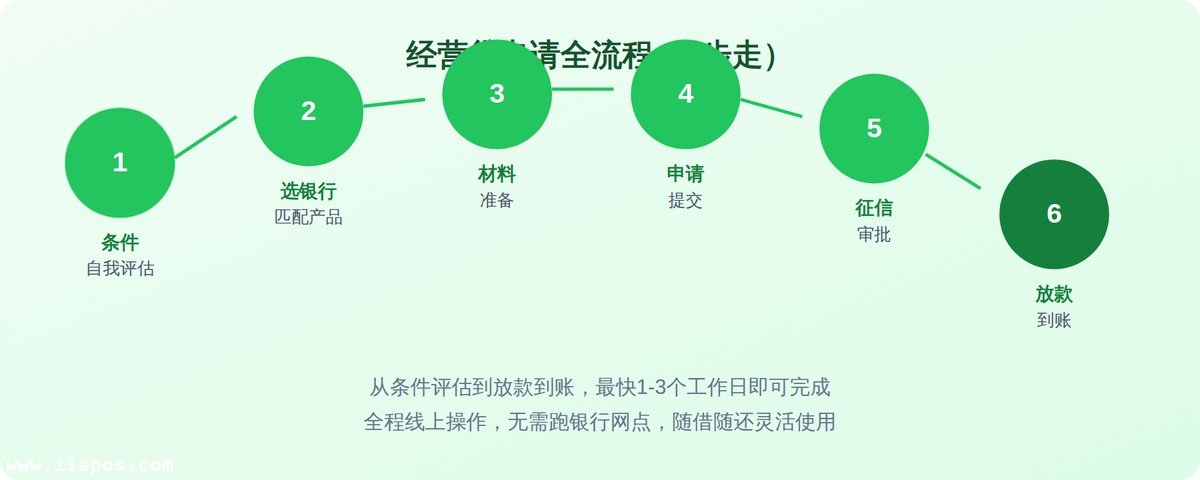
把流程拆成6步,每一步都有重点提示:
第一步:评估自己的条件
在正式申请之前,先自己评估一下:每个月收款码的流水大概多少?经营多久了?征信有没有问题?如果月流水低于3万、经营时间不足一年、或者征信上有当前逾期,建议先不要急着申请,先把条件养好再说。
第二步:选择合适的银行
不要盲目申请。不同银行的产品侧重点不同:有的对流水要求低,有的对征信要求宽松,有的利率更低。建议先找你的结算行(也就是你星驿付结算卡所在的银行)问一下——你在该行有稳定的收款流水,他们更愿意批贷。也可以找客户经理做一次"预审",看看能批多少额度,心里有个底。
第三步:准备申请材料
一般需要:身份证、营业执照、银行结算卡(就是星驿付绑定的那张卡)、店铺照片(门头和店内场景)、近6-12个月的流水数据。流水数据可以请你的星驿付客户经理协助导出。
第四步:提交申请
通过银行线上渠道或线下网点提交申请。注意:不要同时申请多家银行!因为每申请一次,银行就会查一次你的征信。短期内多次征信查询记录会让银行觉得你"很缺钱",反而降低审批通过率。建议一次只申请1-2家,等结果出来再说。
第五步:征信审核与额度审批
银行收到申请后会做两件事:查征信、看流水。征信审核主要看有没有逾期记录、负债率是否过高。流水审核主要看经营是否稳定、有没有明显的季节性波动。综合评估后给出最终额度和利率。
第六步:签约放款
审批通过后,在线签署贷款合同。现在大部分经营贷都是"随借随还"的模式——额度下来了,你不一定马上要用完,需要用多少取多少,按日计息,提前还款没有违约金。这样资金使用效率最高。
五、三个最重要的注意事项
很多人的心态是"多申请几家,总有一家过"。这是大忌!每申请一次,银行就会查一次征信报告。短期内征信被查3次以上,银行系统自动判定为"多头授信风险",不但不会批,还会影响后续贷款申请。正确做法:先找一家预审,不过再换另一家。
有些人会自己在各种APP上"查额度",每查一次就算一次征信查询。即使没有申请贷款,这些查询记录也会留在征信报告上。银行审批时看到"短期内查询次数过多",会认为你资金紧张,直接影响审批结果。建议半年内主动查询不超过2次。
别想着通过刷流水来提高贷款额度。银行有非常成熟的风控模型,能识别出"异常交易"——比如深夜的大额交易、与日常经营模式不符的转账等。一旦被认定为异常流水,不但贷款批不了,还可能影响你后续的收款码使用。
六、小微商户融资的常见问题
Q:没有营业执照能申请经营贷吗?
大部分银行的商户贷产品要求有营业执照。如果你是个体工商户但没有执照,建议先去当地市场监管部门办理,流程很简单,而且现在很多地方可以线上办理。有了执照,不光贷款方便,日常经营也更规范。
Q:额度下来了可以不用吗?
可以。大部分经营贷是"授信额度"模式——银行给你一个额度(比如30万),你实际需要多少取多少,不取用不计息。取用的部分按日计息,提前还款不收违约金。这种模式对商家最友好,资金使用灵活。
Q:利率大概是多少?
目前市面上基于收款码流水的经营贷,年化利率一般在3%到6%之间,具体根据你的资信状况浮动。相比传统的抵押贷款(年化4%-8%)和网贷(年化10%-36%),这个利率水平非常有竞争力。
Q:放款速度有多快?
线上申请的纯信用经营贷,审批通过后最快当天放款到账。部分银行甚至能做到"秒批秒贷"——审批通过后资金直接到绑定的结算卡。对于急需资金周转的商户来说,非常方便。
Q:星驿付的流水数据银行都能查到吗?
是的。星驿付的每一笔交易都通过银联清算,银行通过银联商户系统可以直接调取。你不需要自己打印流水单、不需要盖章——授权查询后,银行端看到的数据是实时、完整、不可篡改的。这也是收款码流水比"手写账本"有信服力的根本原因。
七、星驿付经营数据管理的建议
既然收款码流水这么重要,日常的流水管理就更不能马虎了。建议大家养成几个习惯:一是每天都对账,确保没有异常交易;二是保留好每一笔大额交易的凭证,万一银行需要解释,你拿得出依据;三是尽量把经营活动都通过收款码来完成——现金收入银行查不到,流水"做不上去"会影响额度评估。星驿付的商户后台有完整的交易记录和报表,可以随时查看和导出,这些数据就是你的"贷款简历",平时维护好了,用的时候才有底气。
-
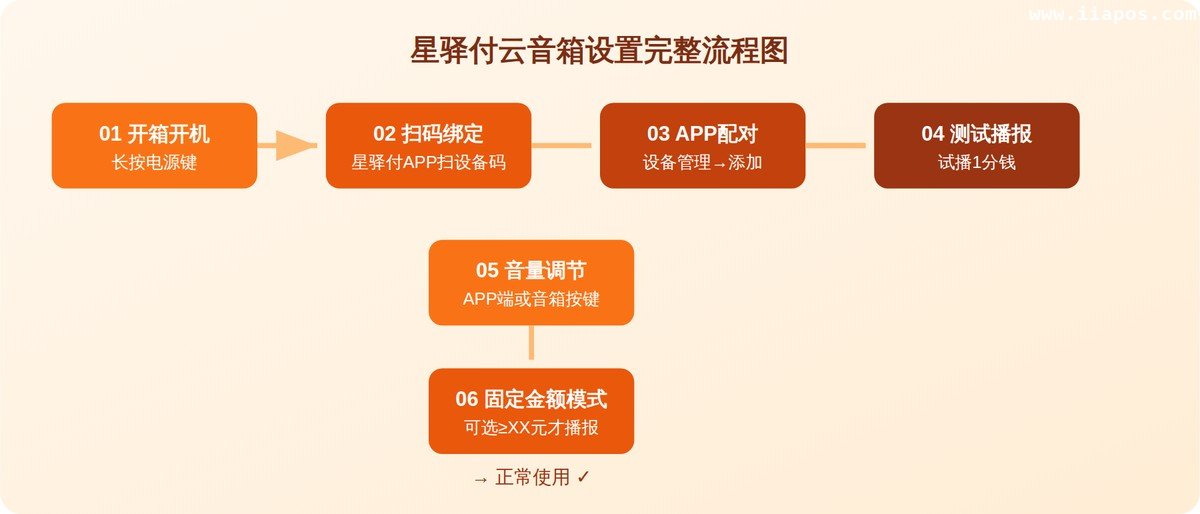
2026-09-15星驿付收款码语音播报怎么设置? 云音箱安装、配对与
星驿付收款码云音箱语音播报设置完整教程:开机配对、APP绑定、音量调节、固定金额模式。9款云音箱差异对比及常见问题排查方法[...]
-
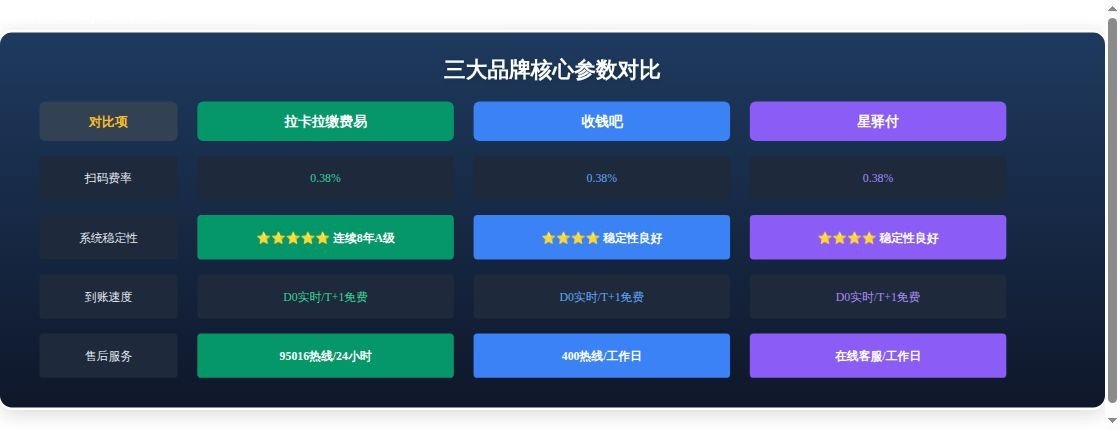
2026-09-14拉卡拉缴费易vs收钱吧vs星驿付:2026年主流品牌全面对
拉卡拉缴费易vs收钱吧vs星驿付全方位对比:从费率、功能、稳定性、售后服务等维度分析,帮你选择最适合的收款方案。2026年最新品牌对比数据[...]
-
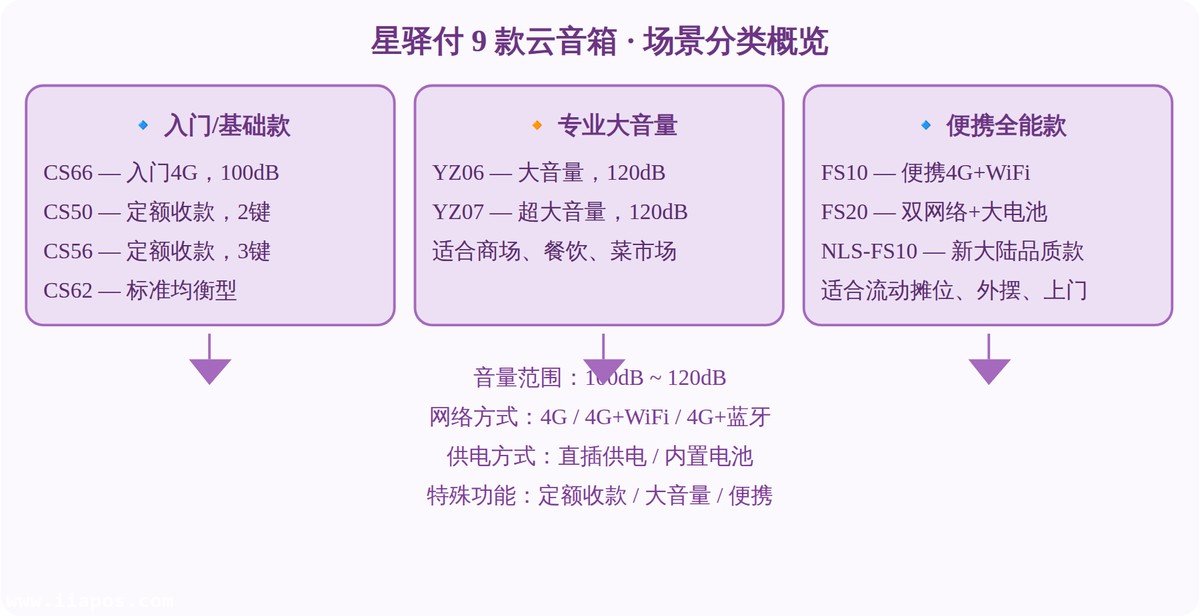
2026-09-14星驿付收款码9款云音箱参数全对比:一张表选出最适合
星驿付云音箱9款全型号参数对比:CS66、CS50、CS56、YZ06、YZ07、FS10、FS20、CS62、NLS-FS10。音量、网络、续航、价格、适用场景一网打尽[...]
-

2026-09-11星驿付收款码 vs 银行收款码:小微商户到底该选哪个?
星驿付收款码和银行收款码全面对比:费率、到账速度、设备配置、办理门槛、适合人群。小微商户选收款码必看指南[...]
-
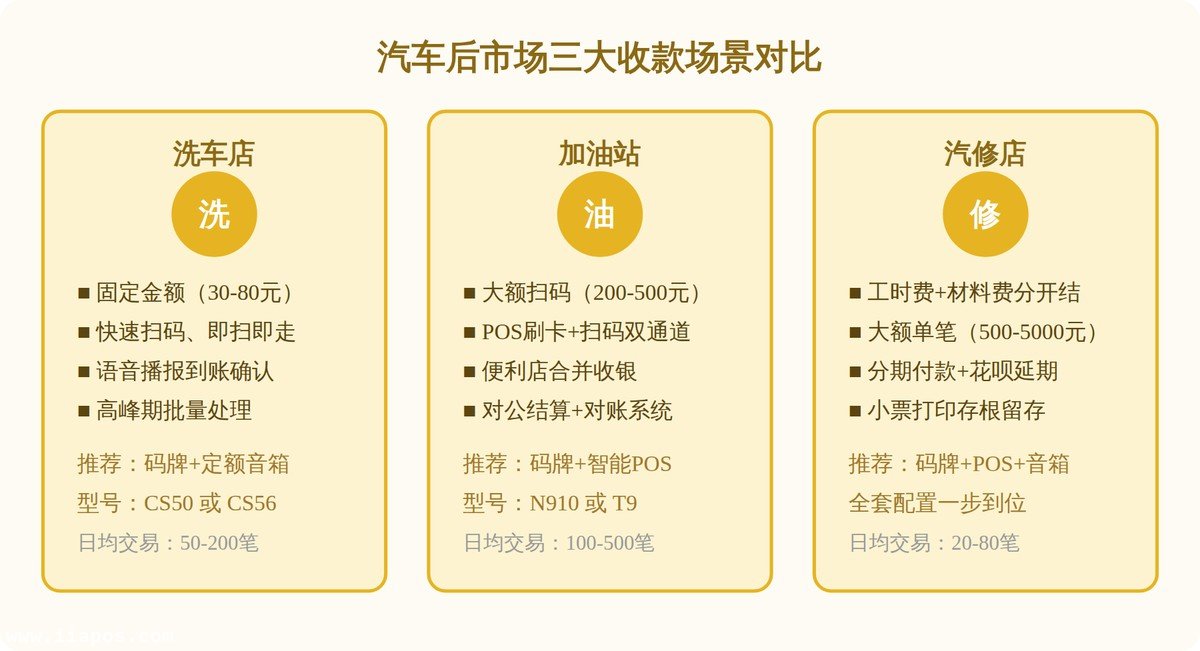
2026-09-10星驿付收款码在加油站、洗车店和汽车服务行业的应用
星驿付收款码在加油站、洗车店、汽修店等汽车后市场场景的完整应用方案。固定金额收款、大额扫码、POS联动、对公结算,一篇文章讲透汽车行业的收款痛点[...]
-
2026-09-09星驿付收款码在水果店和生鲜行业的实战应用方案
星驿付收款码在水果店、生鲜超市、社区菜店的实战应用方案。高频小额收款、进货现金流周转、社区团购线上下单、时令价格管理、流水经营贷等完整解决方案[...]
-
2026-09-08星驿付收款码对公结算怎么设置?企业商户收款与对账
星驿付企业商户对公结算设置全攻略:对公账户收款申请流程、所需材料、与对私结算的区别、税务优势详解。企业老板必看的收款对账指南[...]
-
2026-09-07星驿付收款码不用了怎么注销?更换商户/变更资料完整
星驿付收款码注销全流程攻略:不再使用时的注销步骤、更换商户信息、变更法人/营业执照、结算卡变更等完整操作指南。常见问题解答。[...]
-
2026-09-04星驿付和其他聚合支付平台到底有什么不一样? 5个核
星驿付与其他聚合支付平台的5大核心差异化优势:持牌支付、上市公司背景、抖音买单、慧徕店生态、全产品线。帮商户做出正确选择[...]
星驿付办理:星驿付办理最佳服务商 主营:星驿付智能POS机 星驿付电签POS机 星驿付驿收款 星驿付微智能POS机 星驿付收款码办理

