做批发生意的陈老板最近遇到了一个难题:他给浙江的客户发了一批货,货款38万元,对方坚持用微信付款,但分8次扫码才付完,中间有两次被系统提示"交易风险",差点没到账。陈老板不知道的是,这不是个例——异地大额收款被风控误杀,是传统制造业、批发采购、教育培训机构等五类商户共同的心病。
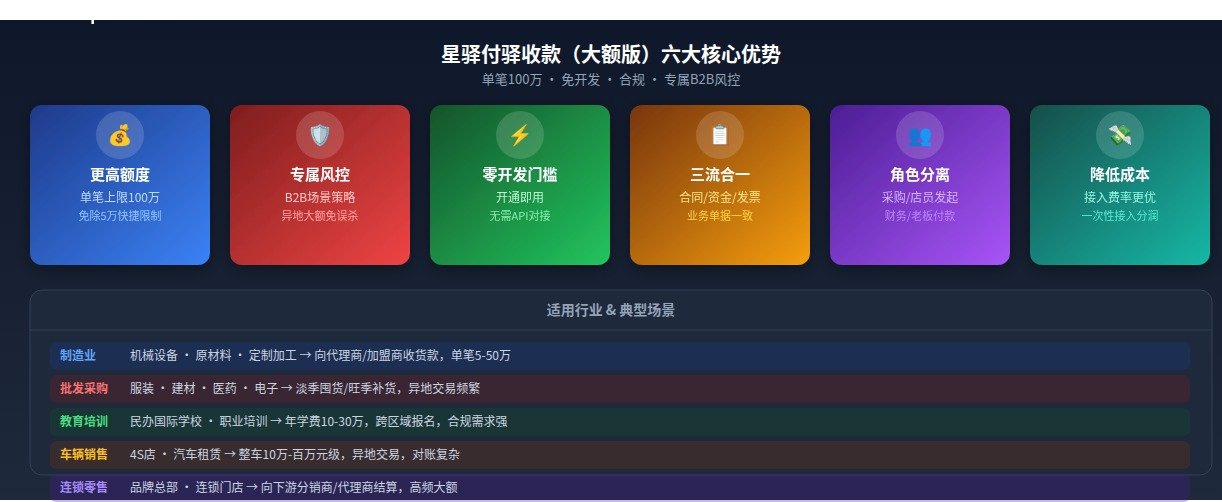
星驿付推出的驿收款(大额版),正是为这群"没有开发能力、却有真实大额收款需求"的商户设计的。它不是POS机,不是码牌,而是一个跑在微信小程序里的SaaS收款工具——开通后生成H5收款链接,对方在微信里直接付款,单笔上限100万元,全程合规,不需要写一行代码。
为什么传统远程收款行不通了?
2023年底央行259号文全面落地,收单市场进入"一机一户"时代。POS机固定绑定一个商户,你再用它去收异地客户的钱,银行风控系统一查:"这个商户注册地在广州,交易却全部发生在杭州"——直接拦截或降额。于是很多商户开始找码牌、找多商户通道,换来换去,结果钱被冻结、通道被关,甚至因为违规交易被追责。
更隐蔽的痛点是:对公转账效率低。大额跨行转账到账存在时间差,财务需要逐笔核对流水与订单,极易出错。而脱离交易场景的线下转账,让"合同流、资金流、发票流"三流不一致,成了企业合规审查的重灾区。
驿收款(大额版)的核心逻辑是:让收款回到交易场景里。你发起一笔有订单背书的收款,对方付款时能看到对应的商品信息、订单编号,资金流与业务流一一对应,风控系统识别到这是真实的商业交易,而不是"套现"或"欺诈"信号。
核心认知:三流合一
传统对公转账:合同流(A与B签单)→ 资金流(B打款给A)→ 发票流(A开票给B),三条线各自独立,审计时难以对应。驿收款:订单流与支付流绑定,资金到账时自动关联订单编号,三流天然合一。
大额版与普通版有什么本质区别?
很多商户会问:我已经有驿收款基础版了,为什么还要开大额版?答案藏在单笔额度、支付通道、风控策略三个维度里。
| 对比维度 | 驿收款基础版 | 驿收款大额版 |
|---|---|---|
| 单笔上限 | 受微信快捷支付限额约束(通常5万) | 100万元 |
| 支付通道 | 微信小程序码 | H5收款码(个人银行卡+企业网银双通道) |
| 风控策略 | 通用风控 | 专属B2B场景风控策略 |
| 准入门槛 | 中小企业均可 | 中小企业均可(微企付侧一户一审) |
| 开发对接 | 免开发 | 免开发 |
| 适用场景 | 校园缴费、物业、零售小单 | B2B大宗交易、学费、车辆销售 |
特别注意:开通大额版后,原有小程序收款码会失效,系统自动生成新的H5收款码。如果你不想让小额交易也走H5通道,建议保留基础版收款单用于日常小额收款,大额订单单独走大额版通道。
哪些行业最需要大额版?
驿收款(大额版)的产品手册里,明确列出了五类目标客群,每类都有非常具体的场景:
① 传统制造业
机械设备厂商向下游代理商收货款,单笔金额高(通常5-50万);原材料供应商的大宗采购结算,账期管理难;定制加工企业接到的预付订单,需要快速确认收款到账。
② 批发采购业
服装、建材、医药、电子元件批发市场里的商户,淡季囤货旺季补货时资金流转量大,单笔限额成为成交瓶颈。特别是B2B线上选品后的线下打款,信任成本高,对方要求"你先给我发个链接,我付完款你再发货"——大额版H5链接完美承接这个场景。
③ 教育培训机构 & 民办国际学校
K12民办双语学校年学费通常10万-30万元,外籍人员子女学校还要代收校车费、餐费、校服及海外游学团费。职业培训机构收企业级内训服务费,单笔金额高,跨区域报名合规需求强。
④ 车辆销售及租赁
4S店整车销售收款(10万-百万元级),汽车租赁公司的押金及月租金收取,网约车平台的企业车队采购/批量购车收款。这类场景的共同特点是:异地交易频繁、对账复杂、合规与形象要求高。
⑤ 连锁零售业
品牌总部向连锁门店收货款,快消品批发商向下游分销商/代理商结算,金额大、频次高,财务对账繁琐,适合用大额版的角色分离功能——采购员生成账单,财务付款,老板审批,流程清晰。
开通大额版需要准备什么?
很多商户以为大额版门槛很高,实际上准入门槛与普通版一致——中小企业均可申请,不需要年交易数十亿的KA资质。但需要提交一套完整的进件资料,微信侧会进行一户一审。
进件资料清单(共10项)
- 营业执照照片(原件彩色,无水印反光)
- 店铺门头照(含品牌名称;线上商户用公司前台照)
- 经营场景截图(商品页+订单付款页,若无可不提供)
- 法定代表人身份证正反面(原件彩色)
- 超级管理员身份证正反面(若超管≠法人需单独收集)
- 浙商银行业务办理授权书(超管≠法人时需)
- 财付通业务办理授权书(超管≠法人时需)
- 受益所有人信息(姓名/身份证号/证件地址/有效期)
- 控股股东信息(持股比例最大的股东)
- 提现银行账户(企业→同名对公户;个体户→同名对公户或法人同名储蓄卡)
⚠️ 进件常见驳回原因
① 营业执照照片模糊或有水印;② 门头照与营业执照名称不一致;③ 超管身份证未提供原件彩色照片;④ 提现账户非同名账户;⑤ 未提供控股股东信息。
常见问题解答(FAQ)
Q1:大额版开通后,原来的小程序码还能用吗?
不能。开通大额版后,系统自动生成H5收款码,原小程序收款码失效。若关闭大额版,原小程序码恢复生效,H5码失效。两者互斥,不能同时使用。
Q2:对方用企业网银付款,到账快吗?
企业网银付款流程:对方在H5页面看到收款账户信息,复制账号后登录企业网银完成付款。到账时间取决于银行清算速度,通常实时或T+1。平台可在PC后台(yhk.postar.cn)实时查询收款状态。
Q3:个人银行卡付100万,需要拆分多笔吗?
大额版个人银行卡通道单笔上限100万元,无需拆分。传统微信快捷支付单笔5万限额在此通道内不适用,这是大额版最核心的价值。
Q4:费率比传统对公转账便宜吗?
大额版接入费率远低于普通线上支付,具体费率由代理与商户确认。此外还有一次性接入费用分润,对于高频大额交易的企业,长期成本优势明显。
Q5:个体户可以开通大额版吗?
可以。个体工商户可申请,提现账户绑定个体户同名对公账户或法人代表同名储蓄卡均可。但需注意,个体户的大额交易风控审查会相对严格。
总结:什么时候该上大额版?
判断标准其实很简单,满足以下任意两条就值得开通:
- 单笔交易金额经常超过5万元(快捷支付限额)
- 交易对手在异地,且频次较高
- 财务对账靠人工逐笔核对,错误率高
- 客户投诉过"付款被拦截"
- 需要三流合一(合同、资金、发票一致)应对审计
驿收款(大额版)不是什么花哨的技术创新,它的本质是把合规的大额收款能力,做成了不需要开发的小程序。对于没有技术团队、但有真实大额收款需求的中小企业来说,这是目前市面上最轻量的合规解法。
- 上一篇:2026年下半年办收款码,为什么说星驿付是一个值得考虑的选择? 5个理由,帮你做出更明智的决定
- 下一篇:没有了
-

2026-09-04星驿付驿收款:远程收款不用走灰色渠道,正规合规方
. 商户远程收款频繁限制怎么办?星驿付旗下驿收款为正规线上收款工具,央行持牌机构自主通道,规避异地交易风控,支持自定义收款组件、线上账单留存,解决跨区域订货、学费、物[...]
星驿付办理:星驿付办理最佳服务商 主营:星驿付智能POS机 星驿付电签POS机 星驿付驿收款 星驿付微智能POS机 星驿付收款码办理

