2026年4月15日,第139届广交会开幕。微信支付同步放出一组数据:4月1日到11日,广东省及广州市的境外用户通过外卡内绑产生的日均交易笔数和金额,都接近去年同期的两倍。这个数字背后,是一批以前从没接待过外国客人的店——批发市场档口、写字楼下的茶餐厅、做定制包装的小厂——忽然发现,柜台前站着一个掏卡的人,而自己手里只有一张二维码。
一、先把话说明白:能扫码,不等于能收外卡
这是问得最多的一个问题。老板们的逻辑很朴素:我的码微信支付宝都能扫,外卡不就是张卡吗,凭什么不行?
问题出在通道两个字。微信、支付宝、云闪付走的是境内清算通道,钱从国人的钱包或境内银行卡里出,人民币计价,一笔一笔清算当天就清楚。而外卡是境外银行发行的卡——Visa、万事达、JCB、美国运通、Discover——它背后挂着一整套跨境清算网络,还牵扯货币转换、卡组织规则和境外拒付机制。两条通道不是一回事,费率、结算周期、纠纷处理规则全都不一样。
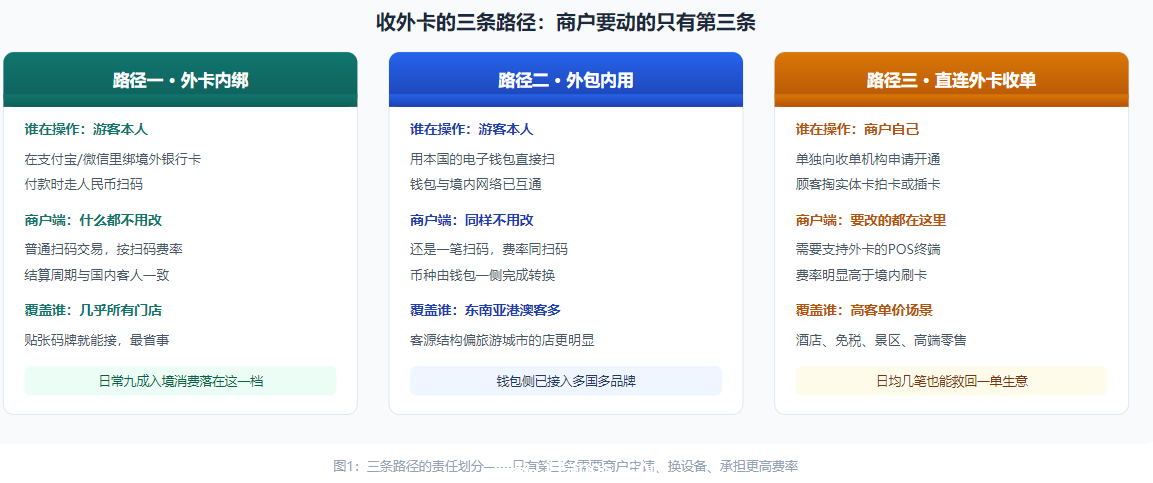
所以当你看到"境外游客拿着手机在我这儿扫码付成功了",实际发生的往往是另一件事:他在自己的支付宝或微信里绑了一张境外银行卡,用人民币跟你的收款码完成的交易。商户这一端,收到的仍然是一笔普通的境内扫码交易,按扫码费率结算,跟接待国内客人没有任何区别。
一句话记住:外卡内绑是游客自己解决"卡"的问题,商户什么都不用改;外卡收单才是商户自己开通"收卡"的能力。这是两件完全不同的事,混在一起谈,后面的所有判断都会错。
二、为什么外卡收单比境内刷卡贵,钱都被谁拿走了
很多人第一次听到外卡费率会愣一下:境内刷卡0.6%左右,外卡怎么就要按1%往上走,甚至更高?是不是收单机构在中间多赚了一道?
真不是。外卡走的是四方模式:持卡人、发卡行、卡组织、收单机构,四家分一笔钱。其中最大的一块叫交换费,直接给发卡行,收单机构和商户都没资格碰。卡组织还要收自己的网络服务费,收单机构留下服务费,剩下的才是商户的净入账。境外卡还有个特点——等级分得细,普卡、金卡、白金卡、Signature、Infinite,等级越高交换费越高,因为发卡行要给持卡人返更多权益。这套结构是卡组织几十年打磨出来的,商户端感觉到的就是"贵"。
再叠加上跨境清算的货币转换成本,以及部分地区卡种的风控溢价,外卡收单费率落在1%到3%区间是行业常态,具体看卡种、行业和交易规模。所以别拿境内扫码的0.38%去对标外卡——两者压根不是一个成本结构。
三、到底该不该开通直连外卡?三个判断标准
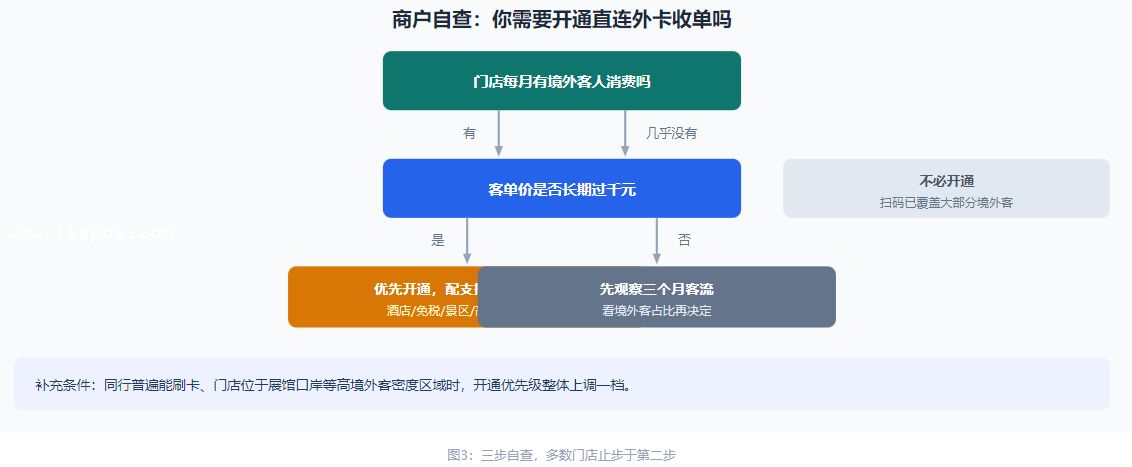
说句实在话,绝大多数街边小店根本不需要开通直连外卡。客人扫你的码,钱照样进账,费率还是扫码的费率。真正需要认真评估的,是下面三类生意。
第一看客单价。客单价两三百以内的餐饮零售,开通外卡的意义不大——收入增量有限,却要额外承担更高的费率和一套新的差错处理流程。但客单价过千的(酒店住宿、定制家具、珠宝、医美、景区套票),拒掉一单外卡的损失,可能顶得上一个月的费率差额。
第二看客源结构。常年接待境外客的商圈,比如广州的展馆周边、佛山的陶瓷建材外贸集散地、口岸和机场附近,外卡是刚需;客源以本地居民为主、偶尔来个外国人的社区店,扫码已经足够覆盖。
第三看行业惯例。酒店、免税店、大型商场、高档餐饮,同行都能刷卡,你只收扫码,客人会直接转身。反过来,夜市、菜市场、美发店这类场景,客人本来也不指望你刷卡。
还有一个经常被忽略的点:外卡收单带来的是拒付风险。境外持卡人对账单有疑问可以直接向发卡行发起拒付,举证责任往往落在商户身上,语言不通、凭证不全,很容易钱货两空。这是费率之外的真实成本,评估的时候要一起算。
四、星驿付这类持牌机构,在外卡这事上差在哪
先说清楚公司底子。星驿付的运营主体是福建星驿支付科技有限公司(原福建国通星驿网络科技有限公司,2025年11月更名获央行审批通过),2010年成立,隶属新大陆科技集团,2023年完成支付牌照续展,持有央行支付业务许可证、聚合支付备案,是数字人民币理事单位,也具备VISA、万事达合作资质。线下收单规模在国内长期排在前三,全国有35家分公司。
为什么要交代这些?因为外卡受理根本不是"软件里点个开关"那么简单。它至少需要三样东西同时具备:一是收单资质,二是与国际卡组织打通的清算通道,三是能读卡的终端和配套的风控合规体系。街边那种"帮你开通外卡"的小中介,多半是转租别人的通道,出了问题找不到人。
落到产品层面,星驿付收款码这条线的主力是码牌和云音箱——贴纸码、立牌、带播报的音箱,解决的是扫码类交易;要接实体外卡,得靠POS终端,比如支持刷卡和拍卡的智能POS,终端能力加上开通的外卡受理权限,才构成完整的收卡能力。至于你的门店具体能不能开、开哪几个卡组织,得看营业执照的行业类别和当地收单政策,以官方渠道的答复为准,别信口头承诺。
顺带说一句行业风向:2026年以来,47国人员可适用单方面免签来华,240小时过境免签适用国家扩展到55国;数字人民币上线了外卡"先充后用";北京地铁在万事达、维萨之后又支持了JCB和美国运通拍卡过闸;银联的"锦绣行动"连续三年在推境外钱包接入。这些动作说明,外卡受理正在从加分项变成基础设施,但它依然是按场景分级推进的——先把交通、景区、酒店、大商场铺满,再往下沉。
五、真要开通,这些准备工作别漏
1. 材料。营业执照、法人身份证、门店照片、结算账户,跟常规入网差不多,但外卡受理可能额外要求说明经营场景和预计交易规模,行业限制比境内收单严一些。
2. 终端。只贴码牌是收不了实体卡的。要么上一台支持外卡的POS(带摄像头可扫码、带读卡模块可插卡拍卡),要么用支持NFC的智能终端。开通前先确认终端型号在卡组织认证名单里。
3. 标识。门口和收银台要贴对应的卡组织标识,这是给客人的信号。很多外国客人进门第一件事就是找墙上的Visa或Mastercard标,找不到就默认刷不了。
4. 培训。收银员得分得清拍卡和插卡——境外卡很多是小额免密免签,拍一下就走,不需要密码;金额超过免密限额才要插卡输密或签名。这一项不培训,客人站柜台前干等,场面很尴尬。
5. 对账。外卡的结算周期通常不跟境内交易一个节奏,部分卡种清算链路更长,账面上可能出现"今天收的钱过两天才到"的情况。财务要单独设一个科目盯,别到月底才发现差额。
六、一道容易被忽略的题:外卡退款怎么处理
2026年4月23日晚上,三亚天涯区建港新城夜市,一位来自乌兹别克斯坦的游客买了一件15元的小商品,扫码时把金额输成了15000元。商户王女士发现了,主动告诉客人,可退钱的时候卡住了——客人用的是境外银行卡,现场几次尝试都无法通过支付渠道原路退回,加上双方语言不通,最后只能报警,由民警核实交易真实性后约定次日处理。
这个案例值得所有接待境外客的商家看一眼。境内扫码多付了,当场原路退回,几十秒的事;外卡一旦涉及跨境清算,退款链路就长了,有些卡种甚至要走差错流程。所以规矩要提前立好:
未结算的,马上撤单。当天发现金额输错,先看后台交易状态,还在待结算就发起撤销,比退款快得多。
已结算的,走正规退款。在后台按交易号发起退款,别用私人转账"凑合解决"——一来金额对不上会留下麻烦,二来退给一个陌生账户本身就有风险。
保留凭证。签购单、交易流水号、监控画面、商品清单,能留的都留。外卡纠纷一旦升级成拒付,这些是唯一的证据。
语言不通时别硬扛。手机翻译软件能顶大部分场面,实在协商不了,报警或联系收单机构客服都比拖着强。那位夜市商户的处理其实是对的——主动说明、不藏着,最后反而没惹上麻烦。
七、五个常见误区,逐条拆
误区一:能扫码就等于能收外卡。前面说过,境外客人扫码成功,多半是他自己把外卡绑进了支付宝或微信。你的码没变,收的还是人民币扫码交易。
误区二:外卡费率高就是被坑。费率里最大一块是给发卡行的交换费,收单方没有定价权。真要比价,比的是收单服务费那一小块,而不是整体数字。
误区三:开通外卡就能收所有卡。不同卡组织要分别开通,部分卡种、部分国家发行的卡还有额外限制。开业前最好把常见卡种实测一遍,别等客人站在柜台前才发现不行。
误区四:外卡跟境内一样次日到账。跨境清算链路长,不同卡种到账节奏不一致,做现金流规划的要把这个时差算进去。
误区五:外卡没有拒付风险。恰恰相反,境外持卡人发起拒付的门槛比国内低,而商户举证成本高。留好凭证、规范操作,是唯一靠谱的防线。
八、常见问题
Q1:星驿付收款码能直接收境外银行卡吗?
码牌类产品解决的是扫码交易。境外游客用绑定了外卡的支付宝或微信扫码,商户端就是一笔普通扫码,可以正常收。要收实体外卡(拍卡、插卡),需要另外开通外卡受理权限并配备支持外卡的POS终端,具体以官方渠道答复为准。
Q2:不开通外卡,会流失多少生意?
看客源。绝大多数入境游客已经习惯用手机扫码,这部分你本来就能收。会流失的主要是持有实体卡、客单价较高、或者习惯刷卡的那一类客人——在高星级酒店、免税店、大宗采购场景里,这部分占比不低。
Q3:外卡收单费率大概什么水平?
行业常见区间在1%到3%,随卡种、行业、交易规模浮动。高端卡(白金、Signature、Infinite)比例高的商户,综合费率会更高,因为交换费本身就更高。
Q4:外卡受理需要换设备吗?
收实体卡必须有读卡能力,纯贴纸码牌不行。支持刷卡和NFC拍卡的POS终端可以胜任,扫码功能通常也一并保留,一台机器两用。
Q5:外卡交易被拒付了怎么办?
先看收单机构发来的拒付通知,按卡组织要求在规定时限内提交申诉材料——签购单、交易凭证、服务记录、沟通记录。材料齐不齐,直接决定能不能赢。
Q6:小微商户没有对公账户,能开外卡吗?
外卡受理对商户资质审核普遍比境内收单严,行业类别和结算账户要求也更高。建议先通过官方客服问清当地政策,别先买设备再退货。
说到底,外卡这件事的判断标准就三条:客单价撑不撑得起费率差、境外客占比够不够稳定、同行是不是都能刷卡。三条里中两条,就值得开通;一条都不中,把码牌贴好、把播报调响,比折腾外卡实在得多。钱的事,从来不是"别人有我也要有",而是"这笔投入能不能收回来"。
-
2026-11-03星驿付收款码靠谱吗?小微商户开店收款优选正规聚合
星驿付收款码是国通星驿旗下正规聚合收款产品,持有央行支付牌照,支持微信、支付宝、云闪付、数字人民币、花呗信用卡收款,资金结算稳定,商户后台账单清晰,配套语音播报音[...]
-
2026-09-212026年下半年办收款码,为什么说星驿付是一个值得考虑
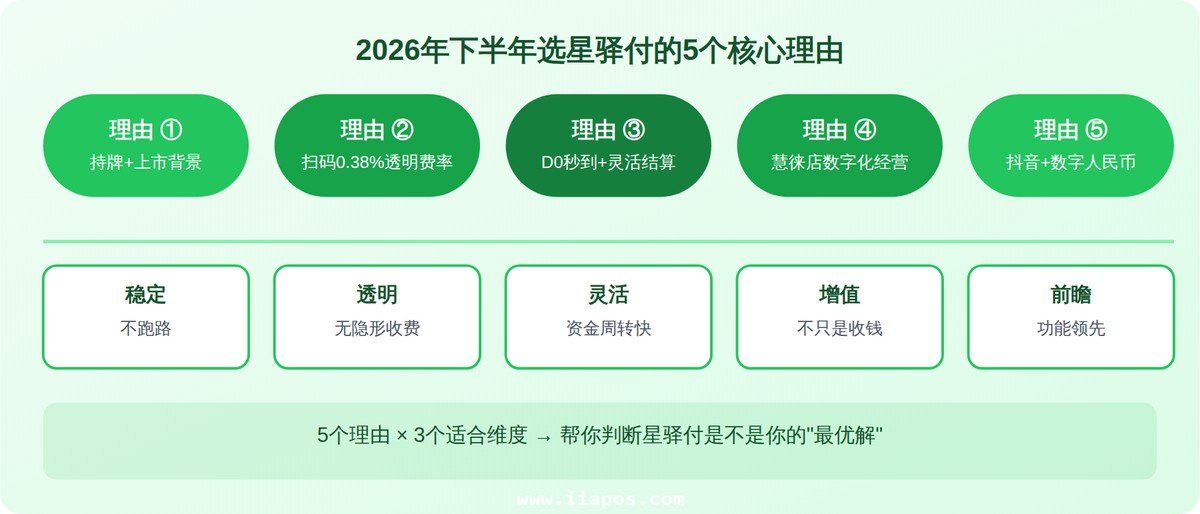
2026年下半年办收款码选星驿付的5个核心理由:持牌上市背景、扫码0.38%透明费率、D0秒到灵活结算、慧徕店数字化经营、抖音买单+数字人民币。商户必看[...]
-
2026-09-17星驿付收款码交易记录怎么查? 流水查询、对账与导出
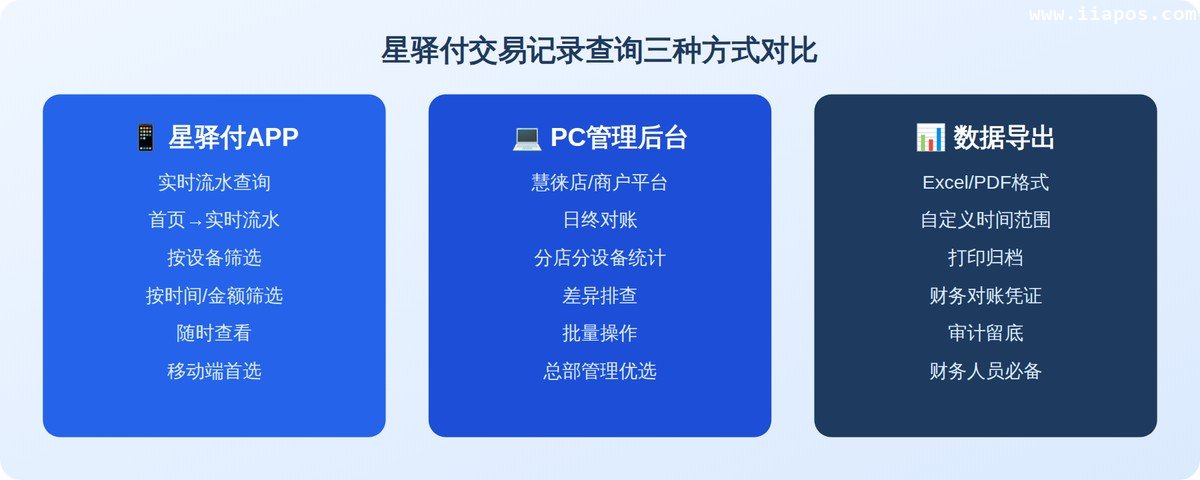
星驿付交易记录查询与对账完整教程:APP查流水、PC后台对账、数据导出Excel/PDF、日终核对技巧、分店对账方法。商户必备实操指南[...]
-
2026-09-15星驿付收款码语音播报怎么设置? 云音箱安装、配对与
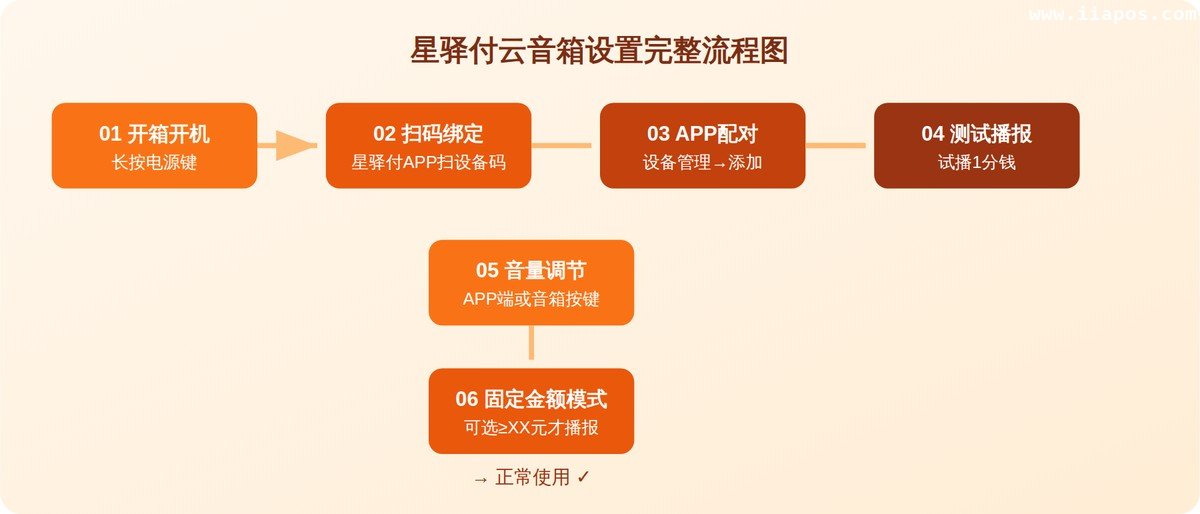
星驿付收款码云音箱语音播报设置完整教程:开机配对、APP绑定、音量调节、固定金额模式。9款云音箱差异对比及常见问题排查方法[...]
-
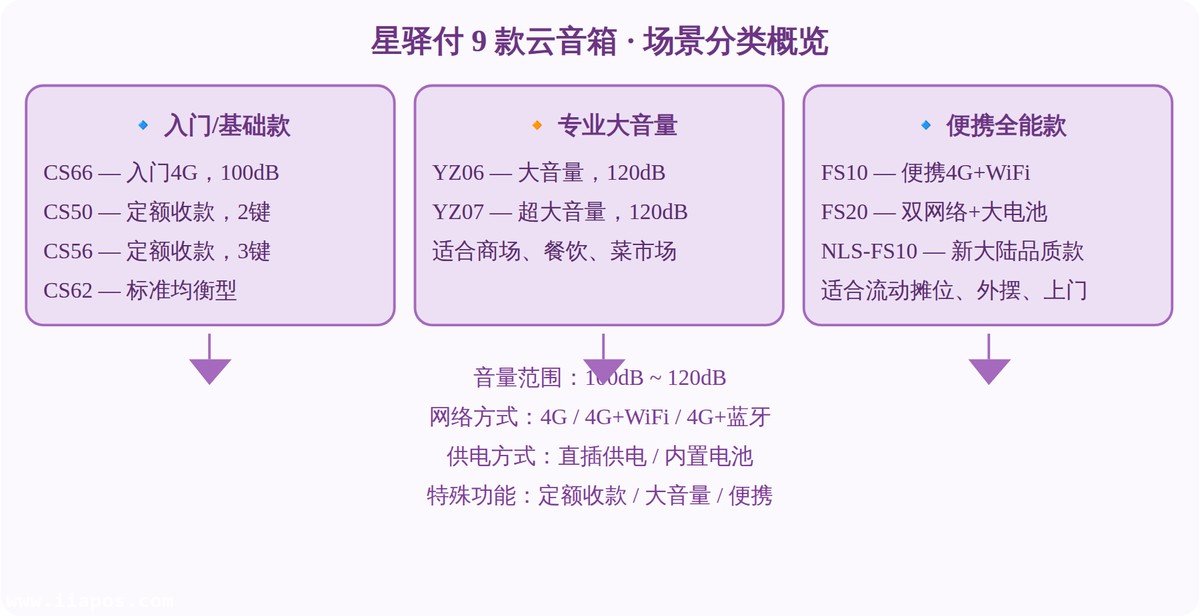
2026-09-14星驿付收款码9款云音箱参数全对比:一张表选出最适合
星驿付云音箱9款全型号参数对比:CS66、CS50、CS56、YZ06、YZ07、FS10、FS20、CS62、NLS-FS10。音量、网络、续航、价格、适用场景一网打尽[...]
-

2026-09-11星驿付收款码 vs 银行收款码:小微商户到底该选哪个?
星驿付收款码和银行收款码全面对比:费率、到账速度、设备配置、办理门槛、适合人群。小微商户选收款码必看指南[...]
-
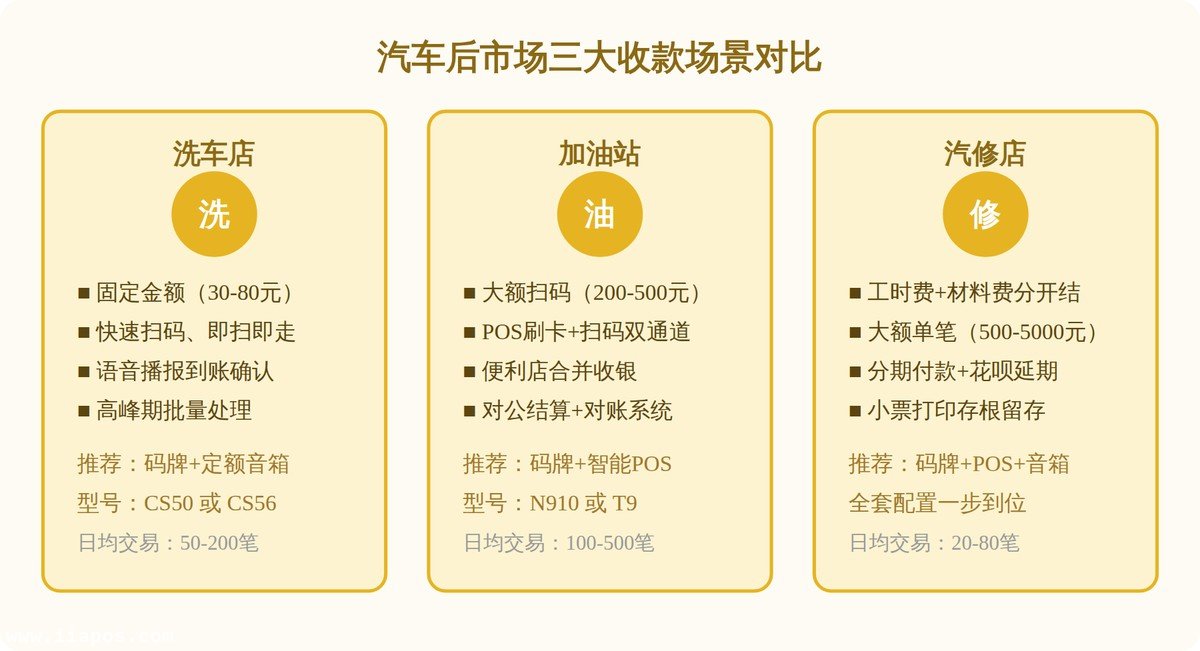
2026-09-10星驿付收款码在加油站、洗车店和汽车服务行业的应用
星驿付收款码在加油站、洗车店、汽修店等汽车后市场场景的完整应用方案。固定金额收款、大额扫码、POS联动、对公结算,一篇文章讲透汽车行业的收款痛点[...]
-
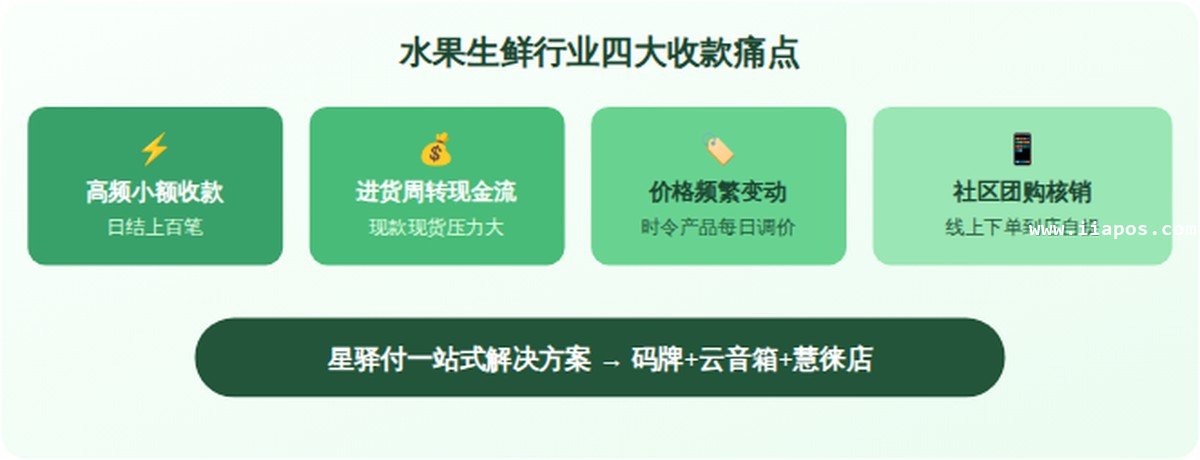
2026-09-09星驿付收款码在水果店和生鲜行业的实战应用方案
星驿付收款码在水果店、生鲜超市、社区菜店的实战应用方案。高频小额收款、进货现金流周转、社区团购线上下单、时令价格管理、流水经营贷等完整解决方案[...]
-
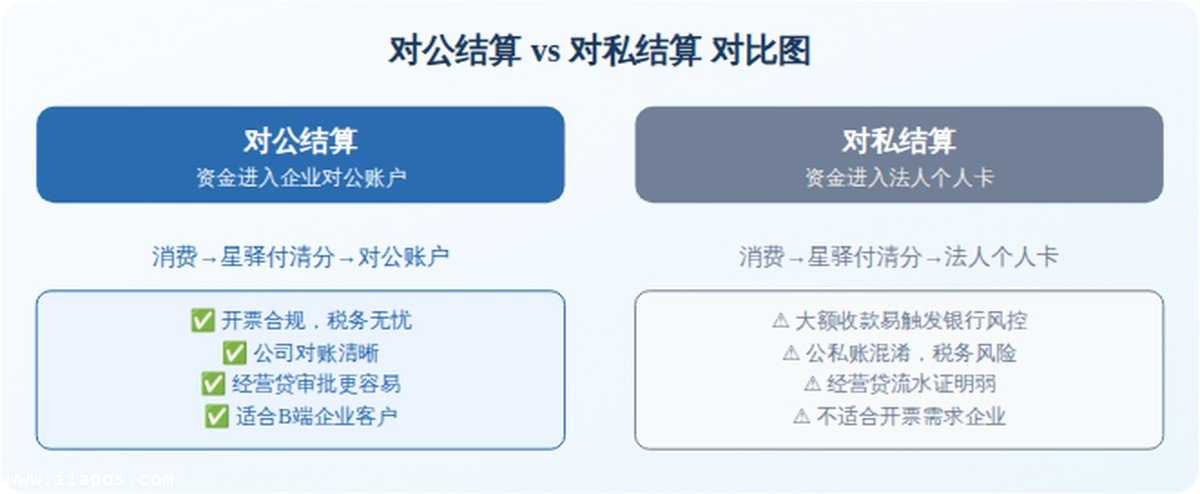
2026-09-08星驿付收款码对公结算怎么设置?企业商户收款与对账
星驿付企业商户对公结算设置全攻略:对公账户收款申请流程、所需材料、与对私结算的区别、税务优势详解。企业老板必看的收款对账指南[...]
星驿付办理:星驿付办理最佳服务商 主营:星驿付智能POS机 星驿付电签POS机 星驿付驿收款 星驿付微智能POS机 星驿付收款码办理

